ビットコイン資本市場とは何か——ETF・トレジャリー企業・担保融資はどうつながっているのか
ビットコインへの資金の入り方は、この数年で大きく変わりました。2024年1月には米国で現物ビットコインETFの取引が始まり、証券口座からビットコインの値動きに投資できるようになりました。上場企業が株式・社債・優先株で資金を調達し、そのお金でビットコインを買う動きも広がっています。ビットコインを担保にした融資も、暗号資産専業の貸し手だけのものではなくなりました。ETFの受益証券を融資の担保として受け入れる銀行の動きが報じられ、担保ローンの債権を束ねて証券化する事例も出てきています。
2026年には、こうした仕組みが逆向きに動く場面も見られました。BTC価格は2025年10月の最高値から一時5割ほど下落しました。第三者の集計では、米国の現物ETFが保有するビットコインも、2025年10月のピークから2026年7月上旬にかけて最大で1割ほど減りました。上場企業で最大のビットコイン保有量を持つストラテジーは、優先株の配当の一部を賄うためにビットコインを売却したと開示しました。法定通貨の資金をビットコインに変えてきた仕組みは、ビットコインを法定通貨の支払いに充てる仕組みとしても使われます。
ビットコインのルールそのものは変わっていません。変わったのは、その周りに積み重なった金融の形です。
「ビットコイン資本市場」とは何を指すのか
ビットコイン資本市場とは、ビットコインを基礎資産として、資金の調達・運用・担保・リスクの移転が行われる市場の集まりを指します。ただし、業界で共通に使われている厳密な定義があるわけではありません。ここでいう資本市場は、次のような層の重なりとして整理したものです。
層 | 主な商品・取引 | 保有者が持つもの |
現物 | 取引所・OTCでの売買、自己保管 | ビットコインそのもの |
ファンド | 現物ビットコインETF | ファンド資産に対する持分を表す受益証券 |
株式 | ビットコインを保有する上場企業の普通株 | ビットコインを持つ会社の株式 |
社債・優先株 | 社債、転換社債、優先株 | 会社が約束した利息・配当・元本の支払い(法定通貨建てが中心) |
担保 | ビットコイン担保の融資、担保ローン債権の証券化 | 担保付きの貸付債権 |
デリバティブ | 先物、オプション | 価格の変動を参照する契約 |
現物以外の層は、どれもビットコインそのものではありません。ビットコインを保有する主体が発行した証券や、ビットコインの価格を参照する契約です。
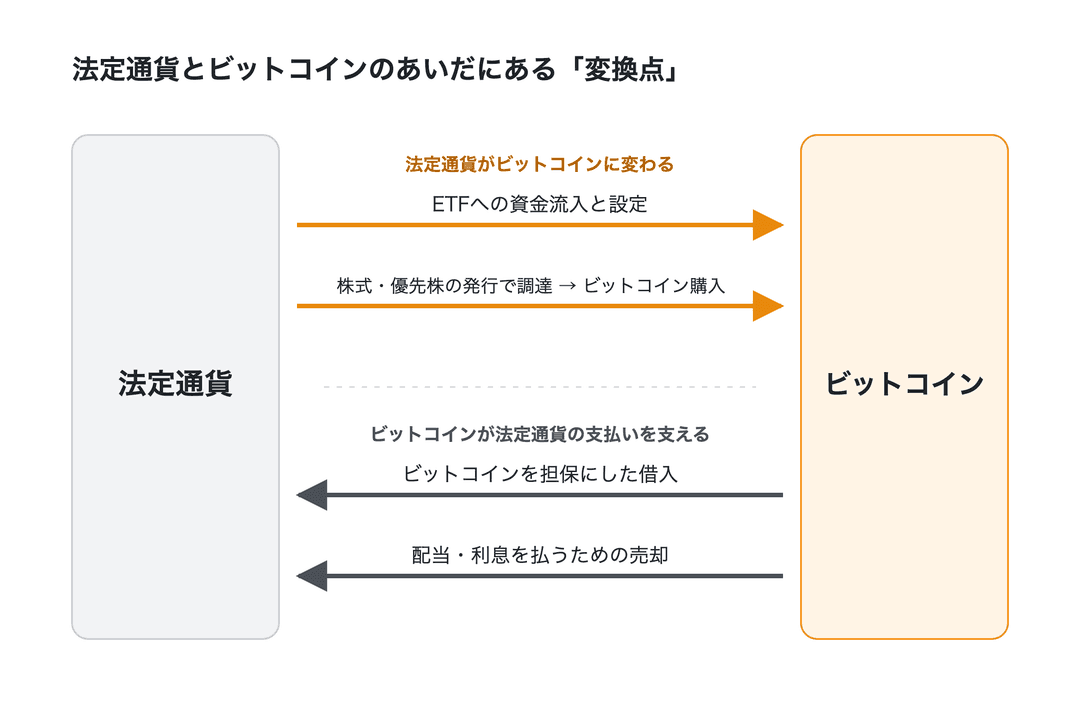
それぞれの層のあいだには、法定通貨とビットコインが入れ替わる「変換点」があります。ETFに資金が流入し、設定を通じてファンドがビットコインを保有すること。企業が株式や優先株を発行し、その手取りでビットコインを買うこと。ここでは法定通貨がビットコインに変わります。
逆向きの変換点もあります。ビットコインを担保に差し入れて法定通貨を借りること。企業が配当や利息を払うためにビットコインを売ること。ここでは、ビットコインが法定通貨の支払いを支える側に回ります。
ビットコイン資本市場の広がりは、商品の種類よりも、こうした変換点の数と、その向きで見ると構造がつかみやすくなります。
もう一つ、層ごとに性質が違う点があります。現物のビットコインは、誰かの返済の約束に依存しない資産です。発行体も債務者もいません。一方で、社債・優先株・融資は、決まった時期に法定通貨で支払うことを約束した金融商品です。
資産はビットコイン、約束は法定通貨。この組み合わせが、ビットコイン資本市場のリスクを考える出発点になります。
現物ETFは、何をつないだのか
現物ETFは、ビットコインを既存の証券市場の仕組みにつなぎました。証券口座での売買、証券としての保管と決済、取引所での価格付け、そして証券を担保にした融資。ビットコインの値動きが、これらの仕組みの上に載るようになりました。
ETFが登場する前、ビットコインに投資したい機関投資家は、暗号資産交換業者に口座を開き、保管の体制を整え、社内の運用ルールの中にビットコインの置き場所を作る必要がありました。ETFは、その手前に「上場証券」という形の入口を置きました。投資家は普段使っている証券口座でETFを買い、ファンドが保有するビットコインはカストディアンが管理します。ETFの市場価格と基準価額の関係、設定・償還の担い手については、別の記事で整理しています。
接続は段階的に太くなった
この接続は、一度にできあがったわけではありません。
時期 | 出来事 | 変わったこと |
2024年1月 | 米国で現物ビットコインETFの取引開始 | 証券口座からの入口ができた。当初、設定・償還は現金に限られた |
2024年11月 | 現物ETFのオプション取引開始 | ETFを通じて、ビットコインの値動きに対するオプションが証券市場で取引されるようになった |
2025年7月 | 現物での設定・償還をSECが承認 | 指定参加者(AP)が、現金ではなくビットコインそのものをファンドと受け渡しできるようになった |
2025年9月 | 現物コモディティETPの一般上場基準をSECが承認 | 基準を満たす商品は、個別の承認手続きを経ずに上場できるようになった |
2025年7月の変更は、変換点の位置を動かしました。現金のみの設定では、APが渡した現金でファンド側がビットコインを買い、償還時にはファンド側がビットコインを売っていました。現物での設定・償還が認められると、ビットコインと法定通貨の交換はファンドの外側、APや流動性の供給者の側で行われるようになります。ファンドは、ビットコインそのものを受け取り、ビットコインそのものを渡す箱に近づきました。
入口は、出口でもある
第三者の集計では、米国の現物ETFは2026年10月初め時点で約129万BTCを保有しています。ビットコインの発行上限である2,100万BTCの6%余りにあたる量です。
この接続は、一方向ではありません。下落局面では償還が続き、同じく第三者の集計で、ETFの保有量は2025年10月のピークから2026年7月上旬にかけて最大で1割ほど減りました。証券口座から入ってきた資金は、同じ証券口座から出ていきます。償還の分だけ、ファンドの保有するビットコインは、APなどを通じて市場へ戻ります。
トレジャリー企業は、資本市場のどこに立っているのか
ビットコイントレジャリー企業は、株式市場や債券市場の投資家から法定通貨を集め、それをビットコインに変える位置に立っています。ETFがビットコインの値動きを1つの証券にしたのに対し、トレジャリー企業は、自社の資本構成そのものをビットコインに結びつけています。
この構造を観察しやすい代表的な事例が、ストラテジーです。2026年10月4日時点で848,000BTCを保有し、普通株、転換社債、複数の優先株、ドル建ての準備金(USD Reserve)まで、資本構成の各層の動きを週次で開示しています。ただし、ストラテジーの資本構成がトレジャリー企業の唯一の型というわけではありません。
資金の出し手が買う証券 | 出し手が受け取るもの | ストラテジーの規模(基準日) |
普通株(市場で随時発行) | 会社の残余価値。ビットコインの値動きを最も大きく受ける | — |
転換社債(6本) | 低い利息と、条件を満たせば株式に転換できる権利 | 元本合計 約67億ドル(2026年6月末) |
優先株(米ドル建て4種、ユーロ建て1種) | 会社が定めた配当。普通株より先に支払われる | 清算優先額 合計 約155億ドル(2026年6月末) |
成長を求める株式投資家、低い利息と転換の権利を求める社債投資家、定期的な配当を求める優先株の投資家。性格の違う出し手から集めた法定通貨が、同じビットコインの山に変わります。資金の出し手は、支払いの順位や条件の違う形で、その会社が持つビットコインの価格リスクを分け持つことになります。
ほかの企業は、それぞれ異なる組み合わせを使っています。Twenty Oneは、転換社債(元本約4.9億ドル)の担保として、保有するビットコインの約37%にあたる約1万6,000BTCを差し入れています。ストライブは、変動配当の永久優先株(SATA)を主な調達手段の一つにしています。メタプラネットは、普通株の発行に加えて、ビットコインを担保にした借入枠や非上場の優先株を使っていると開示しています。
株式を発行してビットコインを買うことが、1株あたりのビットコインを増やすのか減らすのかは、時価総額と保有ビットコインの価値の比率(mNAV)に左右されます。仕組みは別の記事で扱っています。mNAVは、負債や優先株、希薄化後の株数を含めるかどうかで、同じ会社でも数字が大きく変わります。
なぜ「誰の負債でもない資産」を、負債や優先株で買うのか
ビットコインは、誰の負債でもない資産として語られます。その資産を、社債や優先株という「約束」を使って買う。一見すると逆の向きに見える組み合わせです。
会社の側から見ると、社債や優先株による調達は、普通株の数を増やさずにビットコインを買う手段です。他の条件が同じであれば、ビットコインの値上がりが利息や配当のコストを上回ることは、普通株の価値にプラスに働く可能性があります。反対に、値上がりがコストに届かない場合や値下がりした場合でも、利息や配当の支払いは続きます。普通株の株主から見ると、負債や優先株を使ってビットコインを保有する会社の株は、ビットコインの値動きの影響が上下どちらにも大きく出やすい構造です。
資金の出し手の側から見ると、事情は別です。転換社債の投資家は、低い利息と引き換えに株価上昇の恩恵を得る権利を持ちます。優先株の投資家が求めるのは、多くの場合、ビットコインの値動きそのものではなく、定期的に支払われる法定通貨の配当です。
この組み合わせで、会社の貸借対照表には、利息を生まないビットコインと、期日のある法定通貨建ての支払いが並ぶことになります。
ビットコイン保有企業が発行する優先株
ストラテジーは、自社の優先株を「デジタル・クレジット」と呼んでいます。ただし、優先株の投資家はビットコインを受け取るわけではありません。持っているのは発行企業に対する証券で、受け取るのは法定通貨の配当です。その配当を支払う会社の主な資産がビットコインです。
変動配当型のSTRCのように、配当率を会社が見直す設計の商品もあります。ストラテジーはSTRCの配当率を2026年7月から年12%に引き上げました。株式市場でも債券市場でもない、優先株という中間の層が、ビットコインと利回りを求める投資家をつなぐ変換点になっています。
ビットコインは、どのように担保として使われ始めたのか
担保の市場では、ビットコインは「買われる側」ではなく、法定通貨の約束を支える側に回ります。借り手はビットコインを手放さずに法定通貨を得ます。返済が滞ったり、担保の価値が下がったりすれば、契約に従って担保のビットコインが売られます。平時には保留されている「ビットコインから法定通貨への変換」が、ストレス時に契約の条件として実行される仕組みです。
担保比率(LTV)や、担保に出している間の鍵の管理は、担保の仕組みを扱った記事で説明しています。
ETFの受益証券を担保にする。
証券を担保にした融資の枠組みに、ETFの受益証券が加わりました。JPモルガンは2025年に、現物ビットコインETFを融資の担保として受け入れる方針を示したと報じられています。銀行にとっては、価格付け・保管・担保の処分を既存の証券の手続きで扱える形です。
ビットコインそのものを担保にする。
暗号資産専業の貸し手は、借り手から預かったビットコインを担保に法定通貨を貸しています。大手銀行でも、ビットコインそのものを担保に受け入れる動きが報じられていますが、対象や条件の詳細は公表されていません。前述の転換社債や借入枠のように、企業の資金調達でもビットコインは担保として使われています。
トークン化したビットコインを担保にする。
コインベースの担保融資では、預けたビットコインが、同社が保管するビットコインを1対1の裏付けとするトークン「cbBTC」に変換され、分散型金融のプロトコル「Morpho」のスマートコントラクトに預けられます。担保として置かれるのはビットコインそのものではなく、コインベースが発行するトークンです。同社の説明では、融資残高が担保の評価額の86%に達すると、担保は自動的に清算されます。
担保ローンの債権を証券化する。
ビットコイン担保ローンを手がけるLednは、2026年2月、ビットコイン担保ローンの債権を裏付けとする1.88億ドルの資産担保証券(ABS)を組成しました。S&Pグローバル・レーティングは、優先部分(1.6億ドル)に投資適格の最も低い等級である「BBB-」を付けています。劣後部分(2,800万ドル)は、予備格付けの段階で「B-」とされていました。担保のビットコインを起点にしたローンが、格付けの付いた債券として、格付けを条件に投資する投資家にも届く形になりました。
いずれの形にも共通するのは、ビットコインの価格が、貸し手のリスク管理に直接つながることです。価格が下がると、追加の担保を求められたり、担保が売られたりします。トレジャリー企業がビットコインを売るかどうかは経営判断ですが、担保の売却は契約の条件で決まります。
価格は、どこで決まるようになったのか
ビットコインの価格は、現物の取引所だけで決まるものではなくなりました。ETFの取引時間中の売買、CMEの先物とオプション、ETFのオプション。複数の場で同時に価格が付き、それぞれの価格差を埋める取引が場をつないでいます。
CMEは2017年12月にビットコイン先物を上場し、2026年5月29日には暗号資産の先物・オプションの取引を24時間365日に広げました。それまでは週末に取引が止まり、その間の現物の値動きが週明けの価格差として表れていました。2026年6月には、ビットコインの予想変動率(インプライド・ボラティリティ)そのものを取引するボラティリティ先物も上場しています。CMEによると、暗号資産の先物・オプション全体の想定元本は、2025年に過去最高の3兆ドルに達しました。
こうした場の多くでは、ビットコインそのものは受け渡されません。CMEのビットコイン先物は、現物ではなく現金で決済されます。価格形成の一部は、法定通貨とビットコインの変換点を通らない場所で進んでいます。
その一方で、場と場のあいだの価格差は、変換点を通る取引で埋められます。先物の価格が現物より高ければ、ETFや現物を買い、先物を売る取引が成り立ちます。この場合、ETFへの資金流入は、必ずしも値上がりへの期待を意味しません。現物と先物の関係、ベーシス取引の仕組みは、二つの市場の違いを扱った記事で説明しています。
変換の向きが逆になると、何が起きるのか
BTC価格が大きく下がると、法定通貨をビットコインに変える流れが細り、ビットコインを法定通貨の支払いに充てる流れが表に出ます。2026年の下落局面では、その順序が各層で観察できました。
ETFでは、前述のとおり償還が続き、保有量が減りました。
トレジャリー企業では、多くの会社でmNAVが1倍を下回りました。この状態で株式を発行してビットコインを買うと、1株あたりのビットコインは減ります。株式発行を通じて法定通貨をビットコインに変える経路は、使いにくくなりました。
優先株では、ストラテジーのSTRCが1株あたりの表示額である100ドルを下回って取引されるようになりました。同社は、100ドル未満ではSTRCを発行しない方針を示しています。2026年6月には、優先株の信用力を高め、流動性を確保するためとして「デジタル・クレジット資本フレームワーク」を導入しました。ドル建て準備金の運用方針、STRCの配当方針の見直し、優先株と普通株の買い戻し、そしてビットコインの売却プログラムで構成されます。売却プログラムは、最大12.5億ドル分のビットコインを売って準備金に充てることなどを認めるものです。同社は7月末までに約2.2億ドル分のビットコインを売却し、優先株配当の一部に充てたと開示しています。
法定通貨をビットコインに変えるための装置は、ビットコインを法定通貨の約束に充てる装置としても動きます。どちらの向きに動くかを決めるのは、ビットコインの価格と、各層の証券が市場でどう評価されているかです。
ビットコインそのものと、周囲の金融構造のリスク
ビットコインのプロトコルには、返済が滞る発行体がいません。ビットコイン資本市場の拡大によって増えるのは、ビットコインそのものの信用リスクではなく、その周囲に作られた構造の信用リスクやレバレッジのリスクです。
S&Pグローバル・レーティングは2025年10月、ストラテジーに発行体格付け「B-」を付けました。弱みとして挙げたのは、ビットコインへの集中、事業の幅の狭さ、リスク調整後の資本の弱さ、ドルの流動性の低さです。あわせて、資産の大半がビットコインである一方、債務はドル建てであるという「通貨のミスマッチ」も指摘しました。ビットコインの価格が大きく下がった時期に転換社債の返済が重なれば、安い価格でビットコインを売らざるをえなくなるおそれがある、という見方です。
リスク | 主に現れる層 | 何が起きるか |
価格の下落 | すべての層 | 担保の価値やファンドの基準価額が下がり、企業の株価や優先株の価格にも下落圧力がかかりうる |
通貨のミスマッチ | 社債・優先株を発行する企業 | 資産は法定通貨を生まず、支払いは法定通貨で求められる |
借り換え・償還 | 転換社債 | 株価が転換価格を下回ったまま保有者の買取請求日を迎えると、現金での買い取りを求められうる。ストラテジーでは最も早いもので2027年9月 |
清算 | 担保融資 | 担保の価値が下がると、追加の担保や担保の売却を求められる |
カウンターパーティ・カストディ | 担保融資、ファンド | 貸し手や保管機関の経営破綻、運用上の事故 |
希薄化 | 普通株 | mNAVが1倍を下回る状態での株式発行は、1株あたりのビットコインを減らす |
規制 | すべての層 | 米国では暗号資産の市場構造を定める法律が成立していない |
層の重なり | 優先株ETFなど | ビットコインの価格変動を共通の起点に、複数の層の証券が連動して動きうる |
同じ価格リスクを起点に、金融の層が重なる
2026年9月24日、ビットコイントレジャリー企業の優先株に投資するETF「T-Strive Digital Credit Preferred Income ETF(DCAP)」が上場しました。当初はストラテジーのSTRCとストライブのSATAにほぼ同額ずつ投資し、ビットコインそのものは保有しません。運用会社の発表によると、レバレッジやトータル・リターン・スワップ、プット・オプションの売りも使い、優先株が額面を下回ったときにはレバレッジを高める方針です。副助言会社はSATAの発行体の関連会社で、この利益相反は開示されています。
DCAPの投資家から見ると、ビットコインまでの距離は、ETF、優先株、発行企業の3層です。分配金の原資は、発行企業が法定通貨建ての配当を払い続けられるかに左右されます。その発行企業の主な資産はビットコインです。ビットコインの価格が下がれば、発行企業の支払い余力への見方が変わり、優先株の価格を通じてETFの価格にも響くことがあります。それぞれの層は別の証券で、発行企業も一社ではありません。それでも、いずれの層もビットコインの価格変動を共通の起点にしています。
ビットコインは、独自の資本市場を持ち始めているのか
株式・債券・金・為替の市場と比べれば、ビットコインを中心にした資本市場は、規模も歴史もまだ小さいものです。米国では、暗号資産の市場構造を定めるCLARITY法案が、2026年9月に上院で審議入りに必要な60票に届かず、今の議会での成立は難しくなりました。SECとCFTCは、既存の権限の範囲で規則づくりを進めています。
日本では、2026年7月に暗号資産を金融商品取引法の対象とする改正法が成立しました。暗号資産の金商法への移管など主要な規定は、公布から1年以内に施行される予定で、暗号資産ETFも解禁される方向と報じられています。制度の枠組みが決まった段階で、商品の形はまだ見えていません。
その一方で、現物、ETF、上場企業の株式、転換社債、優先株、デリバティブ、担保融資、証券化と、ビットコインを中心にした層はそろいつつあります。優先株を束ねるETFのように、層の上にさらに層が積まれる動きも出てきました。格付けも一様ではありません。ストラテジーの発行体格付けは投機的等級です。Lednの証券化商品では、同じ担保ローンの束から、支払いの順位が異なる優先部分と劣後部分が切り出され、優先部分だけが投資適格の格付けを得ています。評価を分けているのは、ビットコインそのものではなく、その上に組まれた構造です。
ビットコインは、数ある資産クラスの一つから、その周りに独自の資本市場を持つ金融の基盤へ移りつつあるのかもしれません。ただし、その市場の多くは法定通貨建ての約束でできており、価格が下がる局面では、約束を守るためにビットコインが売られる経路も持っています。
同じ「ビットコインへの投資」でも、手元にあるのはビットコインそのものか、ファンドの持分か、会社の株式か、会社が約束した配当か。それぞれの層で、価格が下がったときに起きることは違います。自分が持っているのは、どの層のビットコインなのでしょうか。
よくある質問
Q. 日本でもビットコインETFは買えるようになりますか?
2026年7月に改正金融商品取引法が成立し、暗号資産を金融商品として扱う枠組みが整いました。暗号資産ETFは解禁される方向と報じられていますが、具体的な時期や商品の形はまだ決まっていません。税制では、国内の暗号資産取引業者が取り扱う一定の暗号資産取引について、20%の申告分離課税が、改正法の施行日が属する年の翌年1月1日以後に適用される予定です。
Q. 優先株を持つことは、ビットコインを持つことと同じですか?
同じではありません。優先株の保有者が受け取るのは、会社が定めた法定通貨建ての配当で、ビットコインそのものではありません。配当の支払いは発行企業の資金繰りに左右され、ビットコインの価格が上がっても配当が増えるとは限りません。一方で、ビットコインの価格が下がれば、発行企業の支払い余力への見方が変わり、優先株の価格も下がることがあります。
※Bitcoin.jpを運営するBitcoin Japan株式会社は、株式会社メタプラネットの子会社です。