ビットコインの税金はいくら?現在の税率と確定申告、税制改正で変わること
ビットコインを売ったり、支払いに使ったりして利益が出ると、日本では所得税と住民税がかかります。2026年9月時点では、この利益は原則として「雑所得」に区分され、給与などほかの所得と合算して税額を計算する「総合課税」の対象です。税率は所得が大きくなるほど段階的に上がり、所得税と住民税を合わせるとおおむね15%から55%の幅になります。
一方、2026年3月に、暗号資産の一定の取引をほかの所得と分けて20%で課税する「申告分離課税」を定める法律が成立しました。ただし、2026年9月時点ではまだ適用されておらず、開始時期も決まっていません。いま行っている取引は、これまでどおり総合課税で申告します。
この記事では、「現在の制度」と「今後の制度」を分けて整理します。
※本記事は、2026年9月15日時点で公表されている法令と、国税庁・財務省・金融庁などの資料にもとづく一般的な解説です。
現在の制度と新しい制度は、どこが違うのか
違いは大きく三つあります。課税方式(総合課税か分離課税か)、税率、そして損失を翌年以降へ繰り越せるかどうかです。そのうえで、新しい制度は法律こそ成立しているものの、2026年9月時点ではまだ適用されていません。
| 現在の制度(2026年9月時点で適用中) | 新しい制度(法律は成立済み・適用開始日は未定) |
課税方式 | 総合課税(原則として雑所得) | 申告分離課税 |
税率 | 所得税5〜45%(累進)+住民税10% | 所得税15%+住民税5%=20% |
対象 | 個人の暗号資産取引による所得(原則) | 一定の暗号資産を、国内の登録業者を通じて売却などした場合に限られる |
損失とほかの所得の相殺 | 原則として、給与などほかの所得とはできない(同じ年のほかの雑所得の範囲では可) | 給与などほかの所得とはできない(新制度の対象となる所得の範囲では可) |
損失の翌年以降への繰越し | できない | 翌年以後3年間できる(一定の要件あり) |
※どちらの制度でも、所得税には所得税額の2.1%にあたる付加税(復興特別所得税など)が加わります。
以下では、まず現在の制度を、そのあとで新しい制度を見ていきます。
ビットコインの利益には、いまどのように税金がかかるのか
2026年9月時点で、個人がビットコインなどの暗号資産の取引で得た利益は、原則として雑所得に区分されます。雑所得は給与所得などと合算され、その合計に対して所得税(5〜45%の累進税率)と住民税(10%)がかかります。
国税庁は、暗号資産の取引で生じる損益は、円やドルといった法定通貨との相対的な関係で認識されるものだとして、原則として雑所得(その他雑所得)に区分するとしています。上場株式の売却益のように、ほかの所得と切り離して一定の税率で課税する仕組みは、現在の暗号資産には適用されていません。
所得税は「区分を超えた部分」にだけ高い税率がかかる
所得税の税率は、課税される所得の金額に応じて7段階に分かれています。
課税される所得金額 | 所得税の税率 |
195万円未満 | 5% |
195万円以上 330万円未満 | 10% |
330万円以上 695万円未満 | 20% |
695万円以上 900万円未満 | 23% |
900万円以上 1,800万円未満 | 33% |
1,800万円以上 4,000万円未満 | 40% |
4,000万円以上 | 45% |
高い税率がかかるのは、その区分を超えた部分だけです。たとえば課税所得が400万円なら、330万円を超える70万円に20%がかかるのであって、400万円全体に20%がかかるわけではありません。
住民税(所得割)の税率は、所得の大きさにかかわらず10%です。また所得税には、所得税額の2.1%にあたる付加税が加わります。2026年分までは復興特別所得税(2.1%)、2027年分以後は防衛特別所得税(1%)と復興特別所得税(1.1%)の組み合わせになりますが、合計の割合は変わりません。
「最大55%」は、利益全体にかかる税率ではない
所得税の最高税率45%と住民税10%を足すと55%になり(付加税を含めると55.945%)、ビットコインの税金の説明ではこの数字がよく使われます。ただ、この税率がかかるのは課税所得のうち4,000万円を超える部分だけです。実際の負担は、給与など他の所得を含めた合計額や、各種の控除によって人ごとに大きく異なります。
雑所得にならない場合もある
原則は雑所得ですが、国税庁は2025年12月に取扱いを更新し、その年の暗号資産取引の収入金額が300万円を超える場合について、次のように整理しています。ここでいう収入金額は、利益ではなく、売却代金など経費を差し引く前の金額です。
取引に関する帳簿書類を保存している場合:原則として事業所得
帳簿書類を保存していない場合:原則として雑所得(業務に係る雑所得)
帳簿書類があっても営利性が認められない場合などは、個別に判断されます。また、事業をしている人が事業の決済手段としてビットコインを使った場合は、事業所得に区分されます。自分の取引がどれにあたるか判断が難しいときは、税務署や税理士に確認することになります。
どんなときに税金がかかるのか
税金の計算が必要になるのは、持っているビットコインを手放して、取得したときとの差額が確定したときです。日本円への売却だけでなく、商品やサービスの支払いに使ったとき、ほかの暗号資産と交換したときも含まれます。値上がりしたビットコインを持ち続けているだけでは、税金はかかりません。
円に換えていなくても、所得の計算が必要になる取引
日本円に売却したとき:売却額と、そのビットコインの取得価額との差額が所得になります。
商品やサービスの支払いに使ったとき:国税庁は、暗号資産で商品を購入した場合は保有する暗号資産を譲渡したことになるとしています。商品の価額と、支払ったビットコインの取得価額との差額が所得です。
ほかの暗号資産と交換したとき:ビットコインで別の暗号資産を購入したことになるため、支払ったビットコインについて同じように所得を計算します。ビットコインとそれ以外の暗号資産の違いはビットコインとアルトコインで整理しています。
「円に換えていないから、まだ利益は出ていない」と考えがちですが、税務上は、ビットコインを手放した時点で差額が確定したものとして扱われます。売却と、交換・決済を別のものとして考えてしまいやすいところです。売却の手順や注意点はビットコインの売り方でまとめています。
手放していなくても、受け取った時点で所得になるもの
マイニングやレンディング(貸し出し)などで暗号資産を受け取った場合は、受け取った時点の時価が収入になり、そのために要した費用が必要経費になります。売ったときではなく、受け取ったときに所得の計算が始まる点が、売買による利益とは異なります。
税金がかからないもの
値上がりしていても、ビットコインを保有しているだけでは課税されません。取引所から自分のウォレットへ移すなど、自分の資産の置き場所を変えるだけの移動も、ビットコインを誰かに譲り渡すわけではないため、それだけで所得が生じることは一般にありません。自分で管理するという選択肢についてはセルフカストディとはで解説しています。
利益はどのように計算するのか
所得は、「売ったとき(使ったとき)の価額」から、「手放したビットコインの取得価額」と手数料などの必要経費を差し引いて計算します。何回かに分けて買った場合の取得価額は、総平均法か移動平均法のどちらかで1BTCあたりの単価を求めます。
所得 = 売却額(使ったときの価額) − 取得価額 − 必要経費
国税庁のFAQには、次の計算例が載っています。
400万円で4BTCを購入し、そのうち0.2BTCを21万円で売却した場合
21万円 −(400万円 ÷ 4BTC)× 0.2BTC = 1万円(所得)
総平均法と移動平均法
総平均法:年初に持っていた分とその年に買った分の取得価額の合計を、総数量で割って1単位あたりの単価を出す方法
移動平均法:買うたびに、その時点で持っている分と合わせて平均単価を計算し直す方法
評価方法は暗号資産の種類ごとに選び、初めてその暗号資産を取得した年分の確定申告期限までに「所得税の暗号資産の評価方法の届出書」を税務署へ提出します。届出をしなければ、総平均法で計算することになります。
一度選んだ方法を変える場合は、変更したい年の3月15日までに「変更承認申請書」を提出し、承認を受ける必要があります。届出だけでは変更できない点に注意が必要です。
取引所から送られてくる年間取引報告書を使って計算するときは、国税庁が公開している「暗号資産の計算書(総平均法用)」を使うよう案内されています。
必要経費になるもの
売買の際に払った手数料は必要経費になります。インターネットの回線料やパソコンの購入費用も、暗号資産の取引に直接必要だったと明確に区分できる部分に限って、必要経費に含めることができます。
損失が出た場合、ほかの所得と相殺できるのか
2026年9月時点の制度では、暗号資産取引の損失(雑所得の損失)は、給与所得などほかの所得から差し引くことができません。翌年以降に繰り越すこともできません。差し引けるのは、同じ年のほかの雑所得の範囲に限られます。
所得税法で、ほかの所得と相殺できる損失は、不動産所得・事業所得・山林所得・譲渡所得から生じたものに限られています。雑所得はこれに含まれないためです。
「損失が出た」ことと「税金が減る」ことは、同じではありません。たとえば会社員がビットコインの取引で損失を出しても、給与にかかる税金はそれによって減りません。同じ年に、別の暗号資産の取引などで雑所得の利益があれば、その範囲で差し引くことになります。取引が事業所得に区分される場合は、扱いが異なります。
なお、次の章で説明する新制度の繰越控除は、新制度の適用開始日以後に行う対象取引で生じた損失についての仕組みです。2026年9月時点の取引で生じた損失には使えません。
2026年の税制改正で、何が変わるのか
一定の暗号資産の売却などによる所得を、ほかの所得と分けて20%(所得税15%、住民税5%)で課税する申告分離課税が導入され、損失を翌年以後3年間繰り越せるようになります。これを定めた法律は2026年3月に成立していますが、2026年9月時点で、新しい制度はまだ適用されていません。
制度はどの段階まで進んでいるのか
時期 | 出来事 | 段階 |
2025年12月 | 「令和8年度税制改正の大綱」に、暗号資産取引への分離課税の導入が盛り込まれる(19日に与党決定、26日に閣議決定) | 方針 |
2026年3月31日 | 新しい課税方式を定めた「所得税法等の一部を改正する法律」が成立し、同日公布 | 法律の成立 |
2026年7月15日 | 暗号資産の規制を資金決済法から金融商品取引法へ移す改正法が成立(7月23日公布) | 法律の成立 |
未定 | 改正金融商品取引法のうち、暗号資産に関する部分の施行(公布から1年以内に政令で定める日) | 施行 |
未定 | 新しい税制の適用開始(暗号資産関連規定が施行された年の翌年1月1日以後の対象取引から) | 適用開始 |
分離課税は、暗号資産を金融商品取引法のもとで扱う制度改正を前提にしています。そのため、税制の適用開始日は、改正金融商品取引法の施行日を基準に定められています。
新しい制度の主な内容
税率:20%(所得税15%、住民税5%)。所得税には所得税額の2.1%にあたる付加税が加わるため、合計は20.315%です。
損失の繰越し:その年に控除しきれなかった損失は、一定の要件のもとで、翌年以後3年間にわたり新制度の対象となる所得から差し引けます。
ほかの所得との関係:ほかの所得とは分けて計算するため、新制度の対象となる損失を給与所得などから差し引くことはできません。
20%が、誰にとっても低い税率になるとは限らない
現在の総合課税では、課税所得が195万円未満の部分にかかる税率は、所得税5%と住民税10%で合わせて15%です。所得の少ない人にとっては、定率20%のほうが負担が大きくなる場合もあります。20%という数字だけで、税負担が必ず軽くなると判断することはできません。
「税率20%」はいつから適用されるのか
2026年9月時点では、適用開始日はまだ決まっていません。新制度は、改正金融商品取引法の暗号資産関連規定が施行された年の翌年1月1日以後の対象取引から適用されます。施行日を定める政令が公表されれば、適用開始年も確定します。2026年中に行う取引には、現在の総合課税が適用されます。
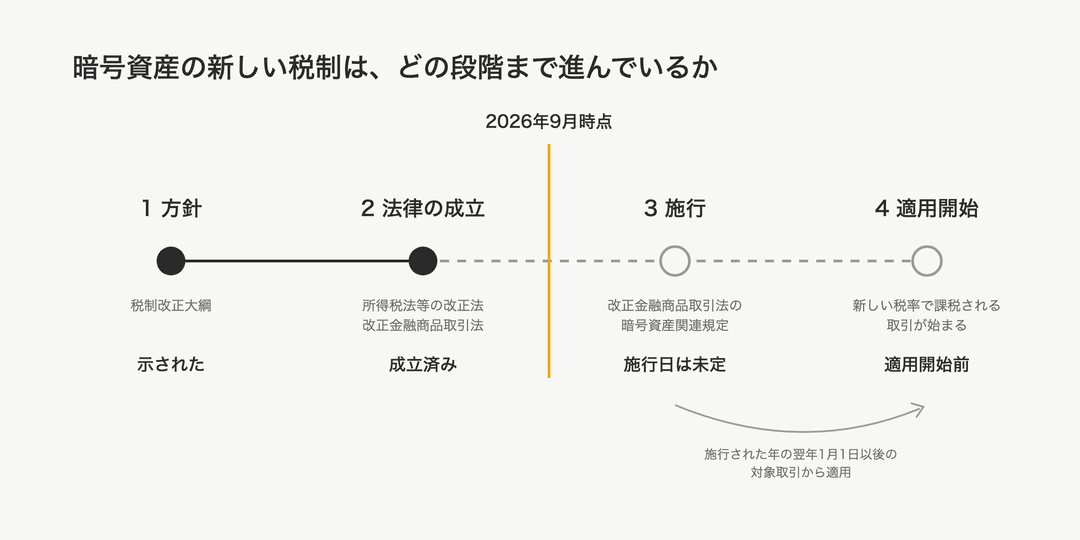
「法律が成立した」と「新しい税率で申告できる」は別の段階
税制改正の報道では「20%に」という見出しが目立ちますが、制度の変更には段階があります。
方針が示される(税制改正大綱)
法律が成立する
法律が施行される
新しい税率で課税される取引が始まる(適用開始)
暗号資産の新しい税制は、2026年9月時点で2の「法律の成立」までは進んでいます。一方で、3にあたる改正金融商品取引法の施行日が決まっていないため、4の「適用開始」には至っていません。
新しい制度が適用されるかどうかは、取引をした時期で判定されます。適用開始日より前に買ったビットコインでも、開始日以後に対象となる取引で売却すれば新制度の対象です。反対に、開始日より前に行った取引は、現在の制度で課税されます。
すべての暗号資産・すべての取引が新制度の対象になるのか
なりません。新制度の対象は、「特定暗号資産」と呼ばれる一定の暗号資産を、国内で登録を受けた暗号資産取引業者を通じて売却などした場合(業者への売委託、または業者に対する譲渡)に限られます。
対象となる暗号資産
特定暗号資産は、金融商品取引業者登録簿に名称が登録されている暗号資産などとされ、具体的な範囲は財務省令で定めることになっています。ビットコインは国内の登録業者で広く取り扱われていますが、対象の範囲が最終的に確定するのは、この省令が定められたときです。
それ以外の取引はどうなるのか
対象となるのは、特定暗号資産について、登録業者を通じた一定の譲渡等に限られます。これ以外の取引が新制度のもとでどのように扱われるかは、今後の政省令や国税庁の案内も確認する必要があります。
確定申告では何を確認すればよいのか
2026年中の取引は、現在の制度(総合課税)で計算し、2027年の確定申告で申告します。会社員の場合、給与以外の所得の合計が年20万円を超えると、所得税の確定申告が必要です。
国税庁は、給与を1か所から受けていて、その全額が源泉徴収の対象となる人について、給与所得・退職所得以外の所得の合計が20万円を超える場合に確定申告が必要としています。給与の年間収入が2,000万円を超える人や、2か所以上から給与を受けている人などは、別の基準で判断します。
申告の準備では、次の点を確認しておくと計算がしやすくなります。
取引所ごとの年間取引報告書・取引履歴:複数の取引所を使っている場合は、すべて集めます。
取引所の外での取引の記録:ウォレットから直接支払った、海外の取引所を使ったといった取引は、国内取引所の年間取引報告書には載りません。日付・数量・その時点の価額を自分で記録しておく必要があります。
評価方法の届出:総平均法と移動平均法のどちらで計算しているか。
取引の規模:収入金額が300万円を超える場合は、所得区分が変わることがあります。
計算には国税庁の「暗号資産の計算書」(Excel)を使うことができ、この計算書は確定申告書に添付する必要はありません。申告書は、国税庁の「確定申告書等作成コーナー」から作成・提出(e-Tax)できます。取引所の履歴は、サービスの終了や口座の解約で後から取得しにくくなることもあるため、年ごとに保存しておくと安心です。
よくある質問
利益が20万円以下なら、税金はかからないのですか?
かからないわけではありません。20万円は、会社員などが所得税の確定申告をしなくてよいかを判断する基準で、利益そのものが非課税になるわけではありません。所得税の確定申告が不要な場合でも、住民税については、お住まいの市区町村への申告が必要になる場合があります。
海外の取引所やDEXで取引した場合も、申告は必要ですか?
現在の制度では、海外の取引所やDEXで取引したことを理由に申告が不要になるわけではありません。日本の居住者(非永住者を除く)は、国内外のどこで得た所得も課税の対象になるためです。新制度の開始後にこうした取引がどう扱われるかは、今後の政省令や国税庁の案内を確認する必要があります。
ビットコインを家族や友人にあげた場合も、税金はかかりますか?
あげた側にも所得税の計算が必要になる場合があります。国税庁のFAQでは、個人が贈与によって暗号資産を移転させた場合、その時点の時価を収入に含めて計算するとされています。現金を渡す場合とは異なり、あげた時点で取得価額との差額が所得になるということです。受け取った側には、贈与税がかかる場合があります。また、時価の70%未満の価格で売った場合は、実際の売却額ではなく、時価の70%相当額をもとに収入を計算する扱いがあります。
新しい制度が始まれば、確定申告は不要になりますか?
申告分離課税は、ほかの所得と分けて、確定申告で税額を計算する方式です。損失の繰越控除も、一定の要件のもとで確定申告をすることが前提になります。新制度での具体的な手続きは、適用開始に向けて国税庁などが示す案内で確認する必要があります。
ビットコインの税金は、「いま適用されている制度」と「法律は成立したものの、まだ始まっていない制度」が並んでいる状態です。2026年中の取引は総合課税で申告し、新しい制度は、改正金融商品取引法の施行日が決まった段階で適用開始の年がはっきりします。制度の段階を分けて見ておくと、「20%になった」というニュースの見出しと、自分がいま申告すべき内容を取り違えずに済みます。
※本記事は一般的な情報提供を目的としたもので、個別の税務判断を示すものではありません。実際の申告にあたっては、国税庁などの最新の公表資料を確認し、必要に応じて税務署や税理士に相談してください。