5分でわかるなぜ日本ではビットコインETFが買えないのか
結論
日本でビットコインETFが買えないのは、ビットコインそのものが禁止されているからではなく、投資信託の主な投資対象として暗号資産を位置づける制度が整っていないためです。政令が定める「特定資産」にも、暗号資産は含まれていません。2026年7月には暗号資産を金融商品と位置づける改正法が成立しています。ただ、ETFの組成に必要な政令上の手当ては、それとは別に残っています。
3行でいうと
日本の制度では、ETFは投資信託として扱われ、中心に置ける資産の範囲が決まっています
米国では2024年1月に現物ETFが承認され、日本との違いがニュースで目立つようになりました
法律が成立したことと、ETFを買えるようになることは同じではありません
「米国のビットコインETFに資金が流入」。こうしたニュースを読むと、日本の証券口座では買えないのかという疑問がわきます。
国内の交換業者を通じてビットコインそのものは売買できるのに、ETFは見当たりません。この違いはどこから来ているのでしょうか。
整理してみましょう。
「日本でETFが買えない」とはどういう状態か
むずかしく言えば、ビットコインを主な投資対象とするETFや投資信託を国内で組成・販売することが、現行の制度では認められていない状態です。かんたんに言えば、ビットコインを中心に入れた「箱」を作って売ることができない状態です。
本記事でいう「買えない」は、国内でビットコインETFが組成・上場され、国内の証券会社を通じて一般に販売されている状態ではない、という意味です。国内で組成・上場されるETFと、国内で販売される投資信託を中心に扱います。
投資信託には中心に置ける資産の範囲がある
日本の制度では、ETFは取引所に上場する投資信託として扱われます。投資信託は法律上、主として「特定資産」と呼ばれる資産に投資するものとされ、その範囲は政令で列挙されています。株式や債券は含まれますが、暗号資産は含まれていません。
材料表が決まっている調理実習に似ています。表にない食材を主役にした料理は、どれだけ手に入りやすくても作れません。
関わる決まりを三つの段に分けて見る
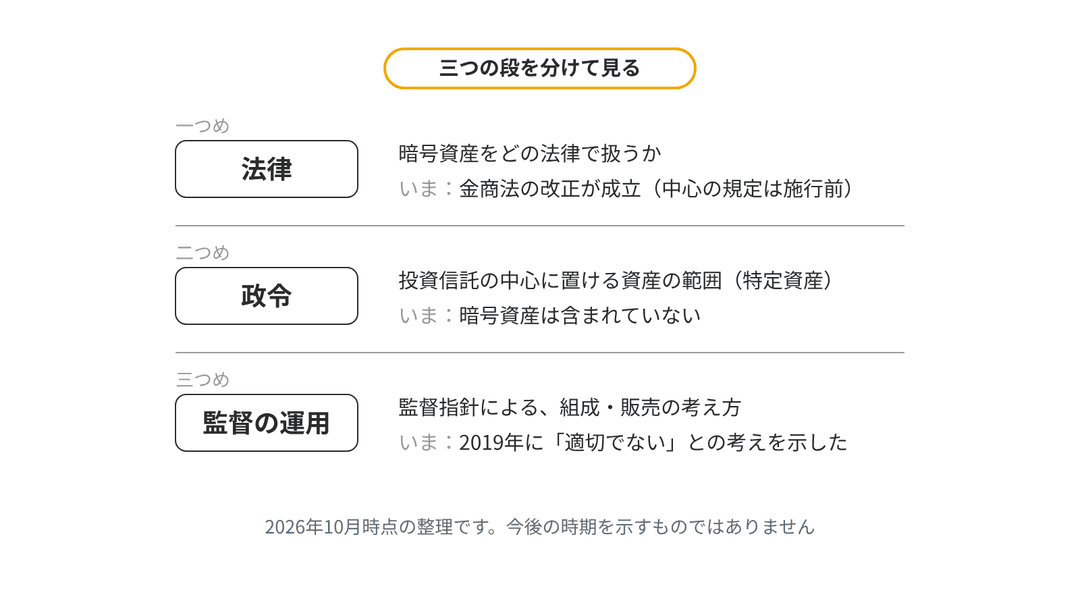
一つめは法律の段です。暗号資産をどの法律で扱うかが問われ、2026年7月に金融商品取引法(金商法)の改正が成立しました。暗号資産は、有価証券とは別の「金融商品」と位置づけられます。
二つめは政令の段です。投資信託の中心に置ける資産の範囲がここで決まります。
三つめは監督の運用の段です。法令の解釈や、金融庁が業者を監督する際の着眼点を示すもので、監督指針と呼ばれます。
2019年に示された考え方
2019年12月、金融庁は監督指針を改正し、暗号資産のような資産を主な投資対象とする投資信託の組成・販売は適切でないという考えを示しました。
意見募集への回答では、ETF自体が投資信託である場合、暗号資産ETFは国内で組成・販売できなくなるとの考えも示されています。海外で組成された暗号資産ETFに投資する投資信託も、一般的には同じ扱いになるとしています。
同じころ米国でも、現物ビットコインETFは承認されていませんでした。承認は2024年1月です。
「法律が成立したのに、まだ買えない」のはなぜか
改正法は2026年7月15日に成立し、23日に公布されました。暗号資産取引の規制を金商法へ移す中心の規定は、公布から1年を超えない範囲で、政令が定める日に施行されます。これは改正法の施行期限であり、ビットコインETFの組成・販売が始まる時期を示すものではありません。
ただ、成立の翌日にETFが上場したわけではありません。改正法が変えたのは暗号資産を扱う法律の枠組みで、投資信託の中心に置ける資産の範囲は政令の側にあるためです。
金融庁は2025年12月の資料で、暗号資産ETFは現在は組成できず、政令の改正が必要だと整理しています。規制の流れは「5分でわかるビットコイン規制」で扱いました。
ニュースを読むときの注意点
「解禁へ」という見出しは、どの段の話かで意味が変わります。法律の成立なのか、政令の改正なのか、個別の商品の手続きなのか。段ごとに、決まったことと始まったことは別です。
制度が整うことは、その資産の値動きや安全性を保証するものではありません。制度が決めるのは、どの器で、どんなルールのもとで扱うかです。
今なぜ注目されているのか
米国では現物ETFの承認以降、ETFを通じた資金の出入りが日々報じられるようになりました。前回の「5分でわかる機関投資家はなぜビットコインを持つのか」で扱った保有の開示も、その流れの一部です。
2026年の改正法の成立で、議論は「暗号資産をどの法律で扱うか」から、その先の手当てへ移りました。米国ETFの資金の動きは、Bitcoin.jp Dataで確認できます。
まとめ
日本でETFが買えないのは、暗号資産を投資信託の主な投資対象とする制度が整っていないためです
関わる決まりは、法律・政令・監督の運用の三つの段に分けて見られます
2026年7月に成立したのは法律の段で、施行や政令の手当ては、それとは別の手続きです
この三つの段が見えると、「解禁」をめぐるニュースの前提を理解できるようになります。
次のステップ:「取引所に預けている」とはどういう状態なのかという問いへ。
よくある質問
Q. 米国に上場しているビットコインETFは、国内の証券会社で扱われていますか?
A. 国内の証券会社で一般的に販売されている状況ではありません。2019年の監督指針の改正は、国内での組成だけでなく販売についても留意事項を定めており、意見募集への回答では、海外の暗号資産ETFに投資する投資信託も一般的には同じ扱いになるとされています。制度の側の論点は、本文の三つ目の段にあたります。
Q. 政令の改正は、どこで確認できますか?
A. 金融庁は、政令や内閣府令の改正案をまとめると、ウェブサイトの「報道発表資料」で公表し、パブリックコメント(意見募集)を行います。同じ案はe-Govの意見募集ページにも掲載されます。案の公表、意見募集、公布、施行と段階が分かれているため、どの段階の発表なのかを確かめると読み違えにくくなります。
Q. 米国以外にも、現物ビットコインETFがある国・地域はありますか?
A. 香港では2024年4月に、現物のビットコインETFとイーサリアムETFの取引が始まりました。ただ、ETFを認めるかどうかや商品の条件は、それぞれの国・地域の投資信託や証券の制度によって異なります。一つの国の例が、ほかの国にそのまま当てはまるわけではありません。
シリーズ内の関連記事
5分でわかるビットコイン規制:日本と世界の規制の流れ
5分でわかるビットコインETF:商品としての仕組み
5分でわかるETFフロー:米国ETFの資金の出入りの見方
前回:5分でわかる機関投資家はなぜビットコインを持つのか
次回:5分でわかる取引所が破綻するとビットコインはどうなるのか
本記事はビットコインに関する教育・情報提供を目的としており、投資の助言・勧誘を意図するものではありません。